

Entrepreneuriat au Mali — Avec 1 509 entreprises financées dans dix zones d’intervention, le Fonds d’Appui à la Création d’Entreprise par les Jeunes (FACEJ II) dépasse son objectif initial. Mais au-delà des résultats quantitatifs, la pérennité du dispositif repose désormais sur un enjeu essentiel : le remboursement des crédits et le suivi des entreprises bénéficiaires.
Le 10 novembre 2026, le FACEJ II a réuni ses cinq institutions financières partenaires autour d’un déjeuner de travail consacré à l’évaluation du portefeuille arrêté au 30 septembre 2026 et aux perspectives de renforcement de leur collaboration.
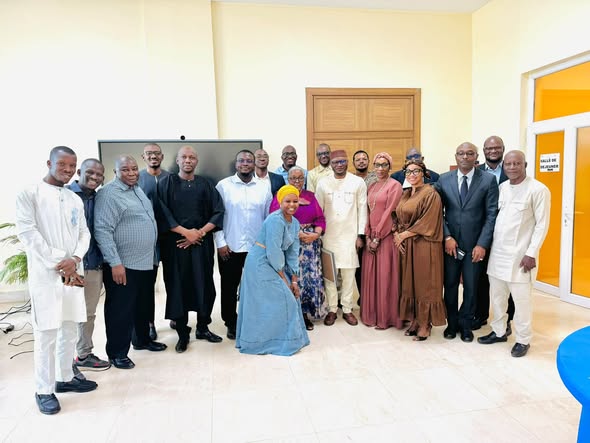
La Banque Nationale de Développement Agricole (BNDA), COFINA, Bank of Africa Mali, Coris Bank International et Kafo Jigine ont contribué au financement de 1 509 entreprises, contre un objectif initial de 1 500, soit un taux de réalisation de 100,6 %.
Le remboursement, un enjeu déterminant
Si ces résultats témoignent des efforts engagés pour faciliter l’accès des jeunes entrepreneurs au financement, ils soulèvent également la question de la viabilité du mécanisme.
Le FACEJ II repose notamment sur un dispositif de financement rétrocédable, dont la pérennité dépend de la capacité des bénéficiaires à honorer leurs engagements financiers.
Les échanges ont ainsi porté sur les difficultés de remboursement, la prévention des impayés et la nécessité de renforcer l’accompagnement des entreprises après l’octroi des financements.
Consolider les résultats au-delà du projet
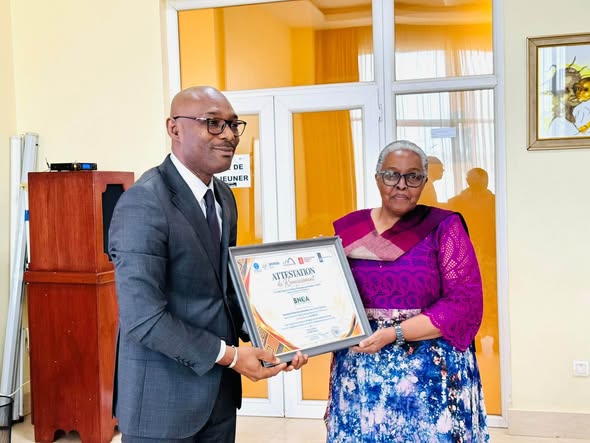
La rencontre a également permis de reconnaître l’engagement des cinq institutions financières partenaires, auxquelles des attestations de reconnaissance ont été remises.
Au-delà du nombre d’entreprises financées, le véritable indicateur de réussite du FACEJ II résidera dans leur capacité à maintenir leurs activités, à créer des emplois durables et à rembourser les financements obtenus.
Pour les partenaires financiers, l’enjeu est désormais de transformer les résultats du programme en un modèle de financement entrepreneurial viable et reproductible.
La consolidation des acquis passera notamment par un meilleur suivi des bénéficiaires, une maîtrise des risques de crédit et une coopération renforcée entre les institutions financières et les structures d’accompagnement.
Redaction
Investir.ML