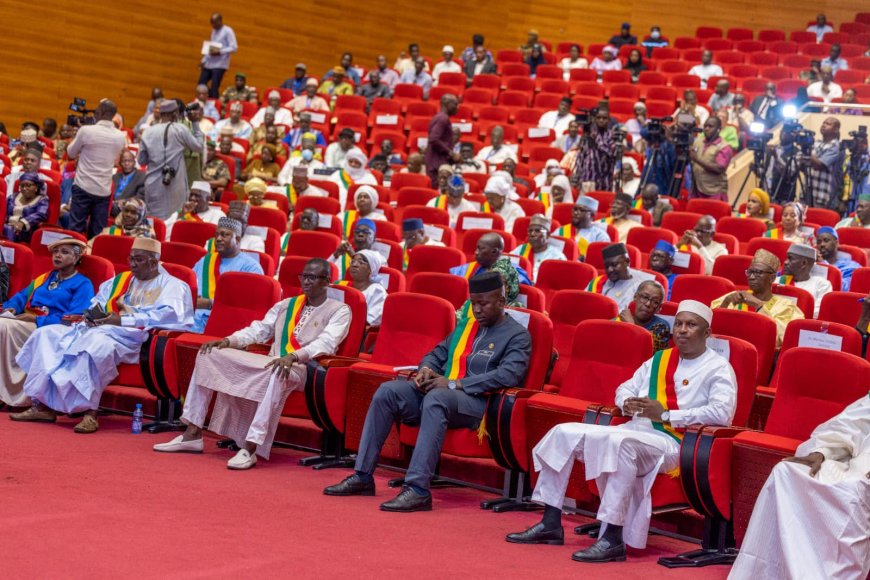


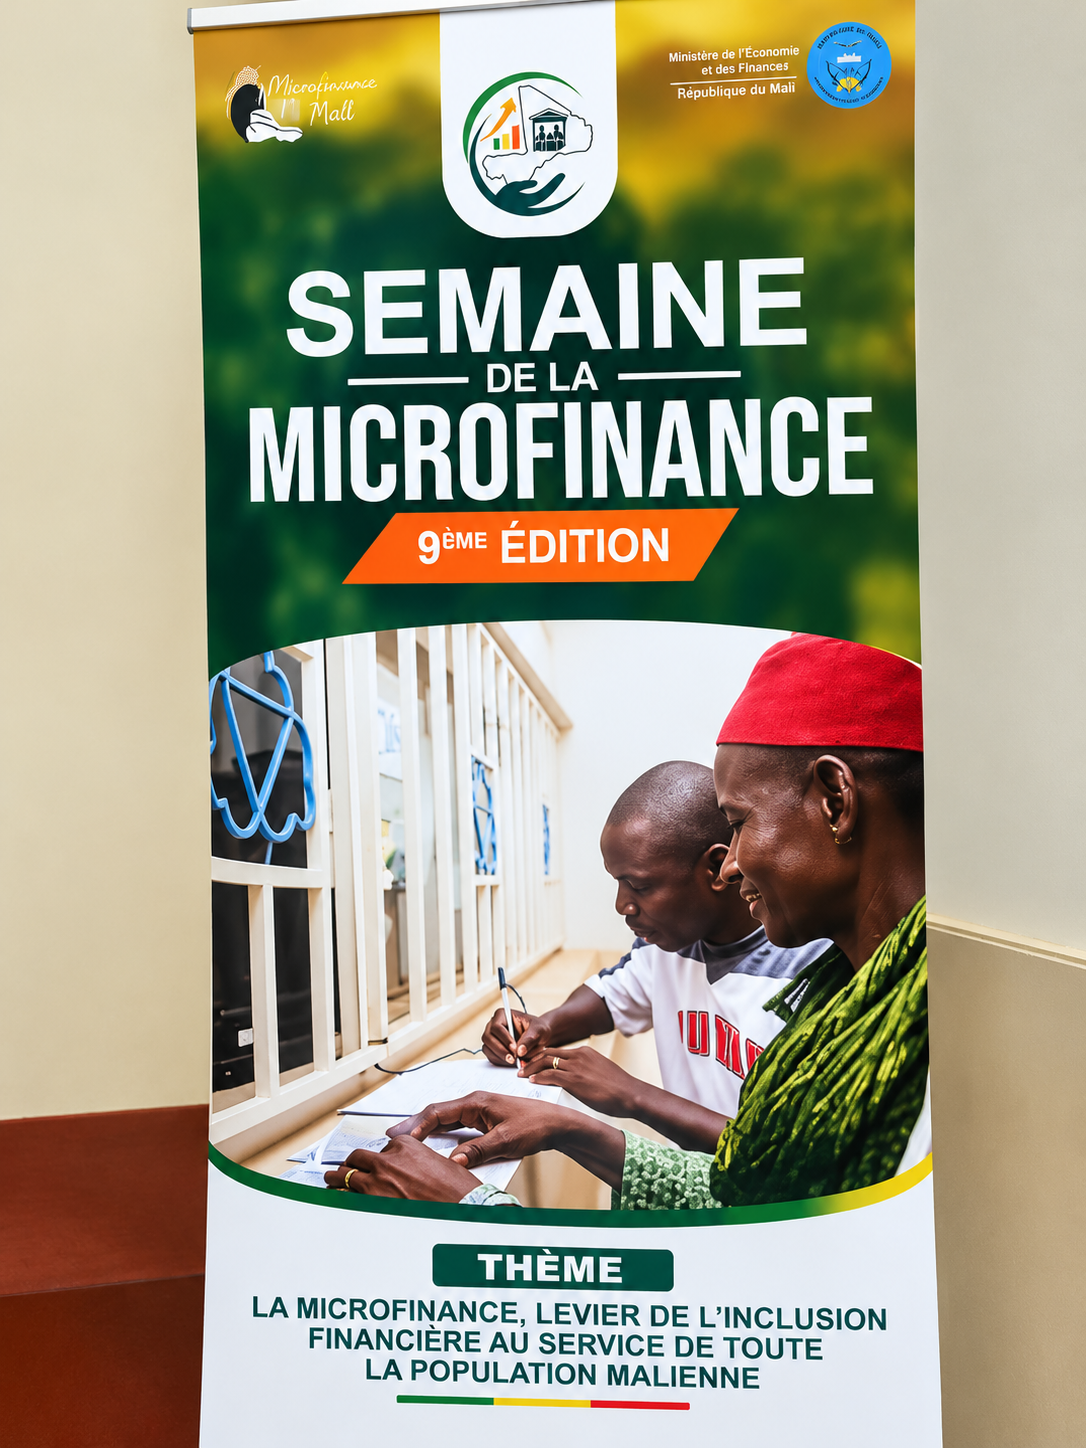
Deux panels étaient au programme de cette deuxième journée de la 9eme semaine de la microfinance : Gouvernance, ratio prudentiel et conformité : comment bâtir la solidité durable des financements de finances décentralisé, puis financements de proximité : rôle des microfinances dans l’agriculture, les PME/PMI et le secteur informel. Les experts ont entretenu l’auditoire avec des communications riches et d’actualité.
Comment une microfinance peut-elle prêter de l’argent à des populations à faibles revenus sans faire faillite et tout en restant pérenne ? Tel était l’enjeu principal de cette première communication sur la gouvernance, le ratio prudentiel et la conformité. La gouvernance est le cerveau des institutions des microfinances. Mais elle est également l’un de leurs talons d’Achilles. Cette gouvernance est la répartition des pouvoirs et des responsabilités entre le conseil d’administration, le comité de crédit, le comité de surveillance et la direction générale. Pour Monsieur Karim KAMISSOKO de la direction des microfinances, il faut une réelle séparation de pouvoir entre les différentes instances. Pour une bonne gouvernance des SFD, il a préconisé le renforcement des capacités, l’accompagnement technique et des logiciels SIG adaptés aux besoins des institutions des microfinances afin d’avoir une solidité durable. Ces mesures vont permettre d’avoir des agents et des dirigeants compétents et des comités qui jouent un vrai rôle de contrôle.
Lutter contre le blanchissement de capitaux et le financement du terrorisme
La banque centrale des Etats de l’Afrique de l’Ouest en tant régulatrice est intervenue sur le ratio prudentiel des institutions de microfinance au Mali et dans la sous-région. Le ratio prudentiel permet de définir la santé financière d’un SFD. Selon Mme TOUNKARA Oumou TOURE, conseillère auprès du Directeur national de la BCEAO, la banque centrale impose des règles chiffrées très strictes pour s’assurer que les microfinances ne vont pas s’effondrer au premier choc économique. Elle a également défini ces principales règles qui sont : le ratio de solvabilité (norme de capitalisation à 15% minimum du budget de la microfinance. Il mesure la capacité des microfinances à éponger leurs dettes grâces à ses fonds propres. Il y a également le ration de liquidité qui est la règle de 100% minimum pour les dépôts. Il garantit les clients s’ils viennent à retirer leur argent du jour au lendemain. Cette règle permet également aux institutions de microfinances d’avoir assez d’argent disponible pour rembourser et rester liquide. La limitation des risques sur les initiés interdit de prêter trop d’argent aux dirigeants ou aux employés afin d’éviter le favoritisme et le surendettement interne. Enfin, elle a exhorté les institutions de microfinance à se doter des tableaux de bord, de budgets prévisionnels et de suivi-évaluations afin de lutter contre le blanchissement de capitaux et le financement du terrorisme. Les intervenants ont également abordé la problématique de la conformité de l’intérieur. Elle est perçue par certains SFD comme une contrainte lourde et douteuse plutôt qu’un outil de protection. Selon les spécialistes, le contrôle interne et les manuels de procédures sont parfois négligés ou obsolètes dans certaines institutions de microfinances.
Comprendre le rôle des financements de proximité
Le financement de proximité et le rôle des microfinances dans l’agriculture, PME/PMI et le secteur informel était le thème du deuxième panel du jour. Les systèmes décentralisés constituent le principal pont entre l’épargne locale et l’injection des capitaux dans l’économie réelle. Les panélistes, tous experts dans leurs domaines respectifs, ont évoqué entre autres les freins aux financements des PME/PMI, les mécanismes de financement des systèmes financiers en passant par l’accès aux produits d’assurance agricole indicielle et le mécanisme de financement des paysans sans les surendetter en cas de mauvaise récolte.
Ces différents panels ont permis aux uns et autres de comprendre le rôle des financements de proximité et le rôle de catalyseur qu’il joue dans le développement économique en Afrique de l’ouest. Ces échanges ont également permis d’appréhender le triptyque de la survie et du développement des institutions de microfinance (SFD) à savoir la gouvernance, la conformité et le ratio prudentiel.